En Bref
Faire appel à un courtier en crédit auto sert à gagner du temps ou à débloquer un dossier, pas à obtenir un taux magique.
Le vrai sujet, c’est le calcul : combien de points de taux faut-il gagner pour que les honoraires du courtier soient remboursés ?
Cet article chiffre ce seuil sur un exemple de 15 000 €, explique comment se rémunère un courtier et détaille les profils pour lesquels il change vraiment la donne.
Que fait vraiment un courtier en crédit auto ?
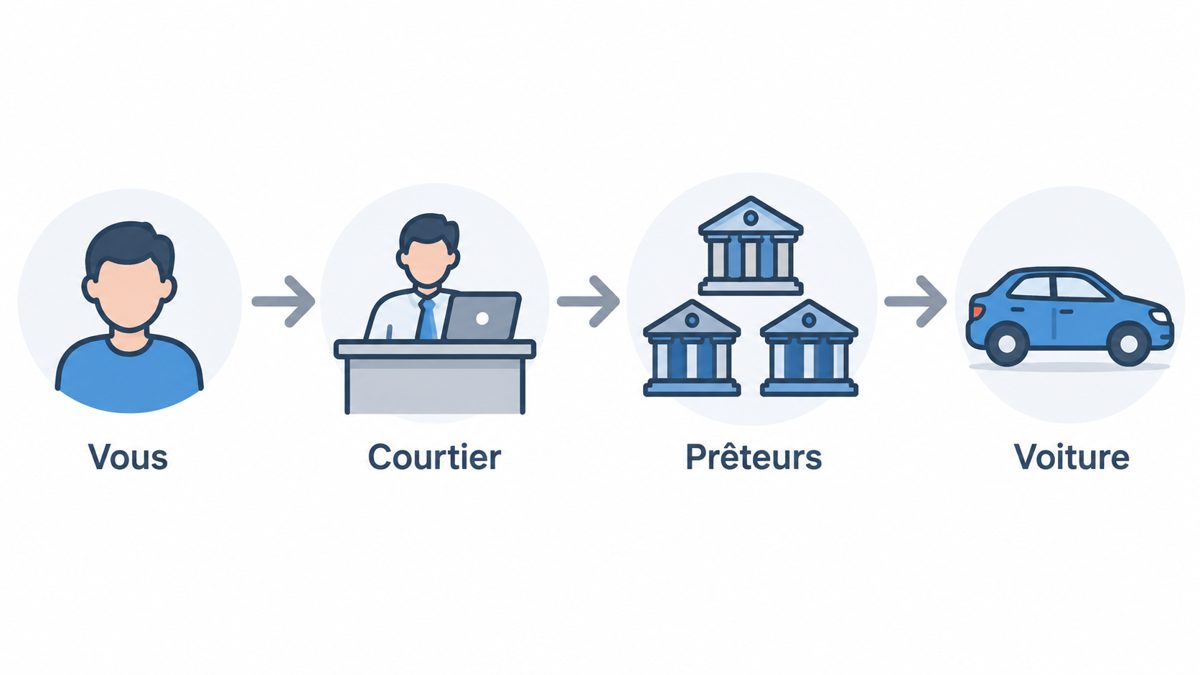
Un courtier en crédit auto est un intermédiaire en opérations de banque (IOBSP) : il monte votre dossier, le présente à plusieurs prêteurs et vous aide à choisir l’offre. Il ne prête jamais lui-même.
Son statut est encadré. D’après MoneyVox (page mise à jour en juillet 2026), le courtier agit sur votre mandat et n’est lié à aucun prêteur en particulier, contrairement au mandataire exclusif qui ne travaille que pour un seul établissement.
Avant toute opération, il doit vous indiquer avec quels prêteurs il travaille, s’il est rémunéré par l’un d’eux et à quelle hauteur. Cette transparence est la première chose à exiger.
Courtier, comparateur, banque ou concession : qui fait quoi ?
Ces quatre voies permettent de financer la même voiture, mais pas avec le même rôle ni le même intérêt économique.
| Voie | Qui prête ? | Ce qui est comparé | À vérifier |
|---|---|---|---|
| Banque en direct | La banque elle-même | Une seule offre, la sienne | TAEG, assurance, frais de dossier |
| Concession | Un prêteur partenaire | Les offres des partenaires | TAEG, comparé hors de la concession |
| Comparateur en ligne | Des prêteurs partenaires | Des simulations côte à côte | Mode de rémunération du site |
| Courtier (IOBSP) | Un prêteur choisi pour vous | Plusieurs prêteurs, avec un dossier défendu | Honoraires, prêteurs partenaires, ORIAS |
Pour un achat classique avec un bon dossier, la comparaison directe entre banque, banque en ligne et concession suffit souvent. Notre guide sur le choix entre crédit, LOA ou LLD détaille ces alternatives.
Un courtier ne garantit ni l’acceptation du dossier ni un taux inférieur à celui que vous obtiendriez seul. Il facilite la mise en concurrence, rien de plus.
Combien coûte un courtier en crédit auto ?
Un courtier peut être rémunéré par une commission du prêteur, par des honoraires facturés à l’emprunteur, ou par les deux. D’après Selectra (page consultée en octobre 2026), les honoraires d’un courtier en prêt personnel se situent entre 1 % et 3 % du capital emprunté.
Ce chiffre porte sur le crédit à la consommation en général, pas sur l’auto seul : demandez toujours le barème exact par écrit.
La loi pose une limite claire. Selon MoneyVox, un IOBSP ne peut percevoir aucune somme avant le versement effectif des fonds prêtés.
Un intermédiaire qui réclame une avance, même modeste, sort du cadre.
Autre point utile : d’après Service-public.fr (page vérifiée en juin 2025), la commission du courtier entre dans le TAEG. Cela permet de comparer à armes égales une offre obtenue seul et une offre obtenue via un courtier.
Exemple type : à partir de quel écart de taux le courtier devient-il rentable ?
Prenons un crédit de 15 000 € sur 48 mois. Les taux ci-dessous sont des hypothèses de calcul, sans assurance, pas des taux constatés.
| Scénario | Mensualité | Intérêts sur 48 mois | Coût après honoraires |
|---|---|---|---|
| Direct à 6,00 % | 352,28 € | 1 909 € | 1 909 € |
| Courtier à 5,00 %, honoraires 1 % | 345,44 € | 1 581 € | 1 731 € |
| Courtier à 5,00 %, honoraires 3 % | 345,44 € | 1 581 € | 2 031 € |
Avec un point de taux gagné, l’économie d’intérêts atteint environ 328 €. Des honoraires de 1 % (150 €) laissent un gain net de 178 €.
À 3 % (450 €), l’opération devient perdante de 122 €. Pour un écart d’un point de taux, le seuil de rentabilité se situe autour de 2,2 % du capital, soit 328 € sur 15 000 €.
Avant de signer avec un courtier, calculez toujours l’écart d’intérêts en euros entre son offre et la meilleure offre obtenue seul. Si les honoraires dépassent cet écart, le courtier vous coûte de l’argent.
Testez votre propre cas avant de payer des honoraires
Ce simulateur compare le coût total d’un prêt obtenu en direct et celui d’une offre via courtier, honoraires compris, avec vos propres taux et montants.
Dans quels cas un courtier vaut-il le coup ?
Un courtier trouve sa vraie utilité quand le dossier ne rentre pas dans les cases d’un scoring standard. Il connaît en général les prêteurs qui acceptent ce type de profil et peut éviter de multiplier des demandes vouées à l’échec.
Exemple type : un travailleur indépendant installé depuis quatorze mois, refusé par sa banque habituelle faute d’ancienneté. Un courtier peut présenter un dossier complet à plusieurs prêteurs qui analysent les revenus des indépendants autrement.
Le gain concret : un seul dossier monté et défendu, au lieu de plusieurs formulaires remplis en ligne sans interlocuteur humain.
- Gain de temps sur les simulations et les démarches
- Accès à des prêteurs que vous ne contacteriez pas seul
- Dossier présenté et défendu par un professionnel
- Utile pour un profil atypique ou un rachat de crédit
- Honoraires qui peuvent absorber l’économie de taux
- Panel de prêteurs parfois limité
- Aucune garantie d’acceptation
- Délai de montage du dossier avant le dépôt
Pour un fichage ou une interdiction bancaire, un courtier peut aider à explorer les pistes qui restent. Notre article sur le crédit auto en cas d’interdit bancaire présente les solutions réelles et leurs limites.
Le courtier est aussi souvent cité pour racheter ou regrouper un crédit auto en cours. Dans ce cas, comparez le coût total, car allonger la durée augmente presque toujours ce qu’on rembourse : voyez nos pièges du rachat de crédit.
Pour un achat simple avec un contrat stable et un apport correct, passer par un courtier ajoute souvent un coût sans gain net. Faites d’abord deux ou trois demandes directes avant de décider.
Comment choisir et vérifier un courtier en crédit auto ?
Le premier réflexe : chercher le professionnel sur l’ORIAS, le registre où tout IOBSP doit être immatriculé. N’importe qui peut y vérifier l’identité et le statut d’un courtier.
Passez ensuite par ces étapes avant de lui confier un document :
- Demandez la liste des prêteurs avec lesquels il travaille et s’il est payé par eux.
- Faites-vous préciser par écrit le montant et le moment de ses honoraires.
- Refusez tout paiement avant le déblocage des fonds.
- Exigez le TAEG de chaque offre, courtage compris, et le coût total en euros.
- Comparez avec au moins une offre obtenue sans lui.
Préparez aussi vos pièces : pièce d’identité, justificatif de domicile récent, derniers bulletins de salaire ou bilans, avis d’imposition, relevés bancaires et devis du véhicule. Le nombre exact de mois demandés varie selon les prêteurs.
Gardez une trace écrite de chaque échange avec le courtier : barème d’honoraires, liste des prêteurs sollicités, offres reçues. En cas de litige, ces documents priment sur une promesse orale.
Ce qu’un courtier ne change pas dans votre crédit
Quel que soit le chemin choisi, les protections du crédit affecté restent les mêmes. Selon Service-public.fr, vous disposez de 14 jours calendaires après la signature de l’offre pour vous rétracter (délai raccourci si vous demandez une livraison immédiate), et la vente est alors annulée sans pénalité.
Si le prêteur refuse le crédit, le contrat de vente est annulé automatiquement et l’éventuel acompte doit vous être rendu, toujours d’après cette source. Cette sécurité vaut aussi avec un courtier.
Le plafond légal s’applique aussi : le TAEG, courtage inclus, ne peut pas dépasser le taux d’usure.
D’après Lefebvre Dalloz (page du 6 octobre 2026), ce taux d’usure est de 8,56 % pour un prêt de plus de 6 000 € à compter du 1er octobre 2026, contre un taux moyen pratiqué de 6,42 %.
Une offre proche de ce plafond mérite un second avis, avec ou sans courtier.
En résumé
Un courtier en crédit auto est un outil utile pour les dossiers atypiques, les rachats de crédit et les emprunteurs qui manquent de temps. Pour un achat simple, la mise en concurrence directe suffit souvent.
Dans tous les cas, jugez l’opération sur le coût total en euros, honoraires compris, et exigez le TAEG de chaque offre. Un courtier qui réclame de l’argent avant le déblocage des fonds ou qui n’apparaît pas sur l’ORIAS est à écarter.
Questions pratiques
Un courtier en crédit auto peut-il aussi m’aider à acheter la voiture ?
Un courtier en financement s’occupe du prêt, pas de l’achat du véhicule. Des professionnels appelés courtiers automobiles ou mandataires négocient aussi le véhicule lui-même, mais c’est un autre métier, avec sa propre rémunération. Demandez ce qui est facturé pour chaque prestation.
Un courtier peut-il intervenir pour une LOA ou une LLD ?
La LOA et la LLD sont des contrats de location proposés par un loueur ou une concession, pas des prêts classiques. Demandez au courtier s’il intervient sur ce type d’offre avant de lui confier le dossier, et comparez le coût total avec un crédit auto.
Un courtier convient-il pour une voiture d’occasion ou un financement sans apport ?
Rien n’interdit d’y recourir, mais les prêteurs fixent leurs propres conditions : âge du véhicule, apport minimal, durée. Demandez au courtier quels prêteurs acceptent votre cas avant d’engager des honoraires, et rappelez-vous qu’un apport réduit le montant à emprunter, donc le coût total.