En Bref
Tapez « fin de leasing voiture que faire » dans un moteur de recherche et la réponse tient en trois mots : restituer, racheter ou reconduire.
Le choix dépend surtout de l’état du véhicule, du kilométrage réellement parcouru et de la valeur de rachat inscrite au contrat.
Cet article détaille chaque option, avec les démarches, les frais à anticiper et un calendrier concret pour éviter les mauvaises surprises à la restitution.
LOA ou LLD : ce qui change à l’échéance du contrat
Les deux formules de financement locatif ne se terminent pas de la même façon.
En location avec option d’achat, le contrat prévoit dès la signature un prix de rachat fixe. Le locataire peut lever cette option, restituer la voiture, ou parfois la restituer par anticipation.
En location longue durée, la logique est inversée. Le véhicule doit en principe être rendu au loueur, sauf accord commercial ponctuel qui ouvre une possibilité de rachat.
Selon le site officiel de l’administration française, la LOA reste assimilée à un crédit à la consommation, avec un délai de rétractation de 14 jours après la signature, contrairement à la LLD (service-public.gouv.fr, mis à jour en juin 2026).
Un contrat de LLD sans clause de rachat ne peut pas être transformé en achat à la dernière minute : la possibilité doit être négociée avec le loueur, idéalement plusieurs mois avant l’échéance.
Avant de choisir une option, mieux vaut donc relire la nature exacte du contrat plutôt que de partir du principe que toutes les formules de leasing voiture se terminent pareil.
Restituer le véhicule : la checklist à suivre avant l’état des lieux
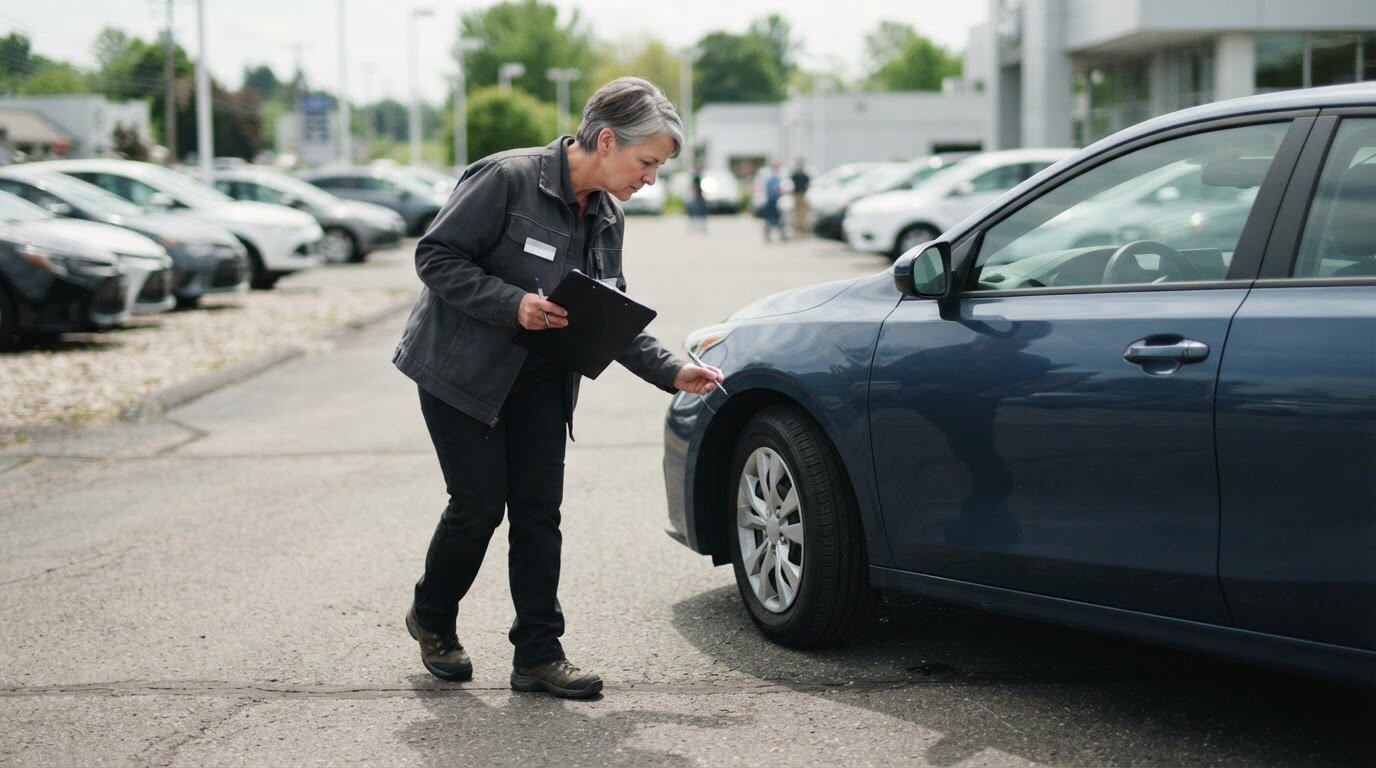
La restitution reste l’issue la plus fréquente en LLD, et une option toujours valable en LOA.
Elle se déroule en trois temps : prise de rendez-vous avec le loueur ou un expert mandaté, état des lieux contradictoire, puis remise des clés et documents.
Avant ce rendez-vous, quelques vérifications évitent la majorité des frais de remise en état :
- Relire le contrat pour connaître le kilométrage autorisé et la date exacte de fin de location.
- Faire réparer les dommages visibles (pare-brise fissuré, rétroviseur cassé, bosses profondes) plutôt que de laisser l’expert les facturer.
- Vérifier l’état des pneus et leur profondeur de sculpture.
- Rassembler la carte grise, le carnet d’entretien, les clés, les télécommandes et les codes d’accessoires.
- Faire effectuer le dernier entretien prévu au carnet, même s’il tombe juste avant la restitution.
L’expert compare ensuite le véhicule à un usage normal compte tenu de son âge et de son kilométrage : une usure normale ne donne lieu à aucune facturation, une usure anormale si.
Prenez des photos datées du véhicule sous plusieurs angles juste avant le rendez-vous de restitution. En cas de désaccord sur l’état des lieux, ces photos servent de preuve.
Exemple type : un conducteur restitue une citadine après 3 ans de LLD, avec un pare-chocs arrière légèrement rayé lors d’un stationnement. Comme la rayure reste superficielle et localisée, elle est classée en usure normale et n’entraîne aucun frais, contrairement à un impact profond sur la carrosserie qui aurait été facturé.
Racheter la voiture : comment savoir si le prix fixé reste intéressant ?
Le rachat n’est possible que si le contrat prévoit une option d’achat, ou si le loueur l’accepte exceptionnellement en LLD.
La méthode la plus fiable consiste à comparer deux chiffres : la valeur de rachat inscrite au contrat, et le prix réel que trouverait aujourd’hui ce même véhicule sur le marché de l’occasion (cote Argus, annonces comparables, estimation en concession).
Une seule question résume presque tout le calcul : la valeur de rachat prévue au contrat est-elle proche du prix que ce même véhicule trouverait aujourd’hui sur le marché de l’occasion ?
Si l’écart entre les deux est faible, le rachat devient une opération neutre ou avantageuse : la voiture est connue, son historique d’entretien est maîtrisé, et aucune démarche de recherche n’est nécessaire.
Si la valeur de rachat dépasse nettement la cote réelle, mieux vaut envisager la restitution, quitte à racheter un véhicule d’occasion équivalent moins cher ailleurs.
Exemple type : une valeur résiduelle du leasing fixée à 14 000 euros pour un véhicule dont la cote de reprise tourne autour de 11 000 euros incite plutôt à restituer, sauf attachement particulier au véhicule ou besoin urgent d’une solution sans délai.
Demandez une cote de reprise écrite auprès de deux ou trois professionnels différents (concession, plateforme de rachat en ligne, garage indépendant) avant de comparer avec la valeur de rachat du contrat.
Racheter implique aussi de financer la somme, en cash ou via un nouveau crédit auto, puis de faire établir une carte grise à son propre nom.
- Véhicule déjà connu, historique d’entretien maîtrisé
- Aucun frais de restitution ni d’état des lieux
- Possibilité de revendre le véhicule plus tard, à son rythme
- Garantie constructeur souvent proche de son terme
- Nécessite un financement ou un apport immédiat
- Risque de payer plus cher qu’un modèle équivalent d’occasion
Reconduire le contrat ou changer de leasing
La reconduction consiste à restituer le véhicule actuel puis à signer un nouveau contrat, en LOA ou en LLD, souvent avec un modèle plus récent.
Cette option convient aux conducteurs qui apprécient le principe du renouvellement du leasing : mensualité prévisible, véhicule sous garantie, entretien généralement inclus.
Elle suppose en revanche de repasser par un dossier de financement complet, avec les mêmes conditions de restitution que le contrat précédent au moment de rendre l’ancien véhicule.
Certains conducteurs profitent de cette étape pour changer de motorisation, par exemple passer d’un modèle thermique à une version hybride, en fonction de l’évolution de leurs trajets.
| Option | Ce qu’il faut prévoir | À privilégier si |
|---|---|---|
| Restitution | État des lieux, frais éventuels de kilométrage ou de remise en état | La valeur de rachat dépasse la cote réelle du véhicule |
| Rachat | Financement de la valeur résiduelle, nouvelle carte grise | Le véhicule est fiable et sa valeur de rachat reste cohérente avec le marché |
| Reconduction | Nouveau dossier de financement, restitution de l’ancien véhicule | Le principe du leasing convient toujours et un véhicule sous garantie est préféré |
Quels frais prévoir à la sortie du contrat ?
Deux postes de frais reviennent le plus souvent à l’échéance d’un leasing : le dépassement kilométrique et la remise en état.
Le dépassement de kilométrage se facture en général entre 0,05 et 0,10 euro par kilomètre excédentaire (source : MAIF, guide leasing, mis à jour en octobre 2024).
À titre d’exemple, 3 000 kilomètres parcourus au-delà du forfait contractuel reviennent à environ 240 euros sur la base d’un tarif de 0,08 euro par kilomètre (MAIF, octobre 2024).
Certains loueurs appliquent une tolérance avant de déclencher la facturation : chez Toyota Financial Services par exemple, la tolérance annoncée sur les contrats LLD Easy Flex est de 2 500 kilomètres (source : Toyota Financial Services, FAQ, consulté en septembre 2026).
Le simulateur ci-dessous donne un ordre de grandeur du montant à prévoir en cas de dépassement.
Simulateur de frais de dépassement kilométrique
Renseignez le kilométrage autorisé par votre contrat, le kilométrage réellement parcouru, et le tarif au kilomètre indiqué dans vos conditions générales, pour estimer le montant facturé à la restitution.
Simulateur de frais de dépassement kilométrique
Le second poste de frais, la remise en état, dépend de l’appréciation de l’expert lors de l’état des lieux : une carrosserie abîmée, des pneus lisses ou un intérieur très marqué peuvent être facturés, contrairement à une usure jugée normale au regard de l’âge du véhicule.
Un dépôt de garantie versé en début de LOA n’a pas vocation à couvrir ces frais automatiquement : il est restitué séparément si le véhicule n’est pas acheté, et les frais de remise en état sont facturés à part si l’usure dépasse la normale.
Le calendrier à respecter avant l’échéance de votre leasing
Anticiper la fin de contrat évite de subir la décision dans l’urgence.
Trois à quatre mois avant l’échéance, relire le contrat permet de connaître la date exacte, le kilométrage autorisé et l’existence ou non d’une option de rachat.
Deux mois avant, une estimation de la cote du véhicule auprès de plusieurs professionnels donne une base de comparaison fiable avec la valeur de rachat contractuelle.
Un mois avant, faire réparer les dommages visibles et planifier le dernier entretien limite le risque de frais de remise en état.
Contactez le loueur dès que la décision est prise (restitution, rachat ou reconduction) plutôt que d’attendre la date limite : un nouveau contrat ou un rendez-vous d’état des lieux se planifie souvent plusieurs semaines à l’avance.
En cas de besoin de changer de véhicule avant l’échéance prévue, une résiliation anticipée reste possible, mais elle entraîne presque toujours une indemnité calculée sur les loyers restant dus : à examiner avec le loueur avant toute décision, plutôt qu’après.
En résumé
À l’échéance d’un contrat de leasing, la restitution reste l’option par défaut en LLD, tandis que la LOA permet toujours d’envisager un rachat au prix fixé dès la signature.
Le choix se joue surtout sur la comparaison entre la valeur de rachat contractuelle et la cote réelle du véhicule, ainsi que sur le respect du kilométrage autorisé.
Anticiper l’état des lieux, réparer les dommages visibles et estimer la cote du véhicule plusieurs semaines avant la date limite reste le meilleur moyen d’éviter les frais imprévus, qu’il s’agisse de restituer, de racheter ou de reconduire.
Questions pratiques
Pourquoi certains conducteurs préfèrent-ils ne pas racheter leur voiture après le leasing ?
Le principal frein reste le prix : quand la valeur de rachat inscrite au contrat dépasse la cote réelle du véhicule, racheter revient à payer plus cher qu’un modèle équivalent trouvé d’occasion. La garantie constructeur proche de son terme et l’absence de financement dédié jouent aussi en défaveur du rachat pour certains profils.
Que faire de la carte grise après un rachat en fin de leasing ?
Une fois l’option d’achat levée et la valeur résiduelle payée, une nouvelle carte grise doit être établie au nom du nouveau propriétaire, comme pour tout changement de titulaire. Le loueur remet les documents nécessaires (certificat de cession, ancienne carte grise barrée) pour effectuer la démarche.
Peut-on contester des frais de remise en état jugés excessifs ?
Oui, en demandant une contre-expertise ou en s’appuyant sur des photos datées prises avant la restitution. Si le désaccord persiste, un médiateur ou une association de consommateurs peut être sollicité avant d’envisager un recours plus formel.
Que se passe-t-il en cas de résiliation anticipée d’un contrat de leasing ?
Le loueur facture presque toujours une indemnité de résiliation, calculée sur les loyers restant dus jusqu’à l’échéance initiale. Certains contrats prévoient aussi un transfert vers un autre conducteur, une option à vérifier avant d’envisager une résiliation pure et simple.
Le dépôt de garantie est-il remboursé en cas de restitution du véhicule ?
En LOA, le dépôt de garantie versé au départ est restitué si l’option d’achat n’est pas levée, sous réserve qu’aucun impayé ne reste dû. Il reste distinct des frais de remise en état ou de dépassement kilométrique, qui sont facturés séparément si l’état des lieux le justifie.