La plupart des articles sur le crédit auto 2027 restent bloqués sur les chiffres de 2026. Pourtant, plusieurs échéances réglementaires précises sont déjà connues pour 2027.
Le malus écologique va changer de seuil. La norme Euro 7 entre dans sa seconde phase. Le leasing social continue sa montée en puissance. Et l’intelligence artificielle s’installe dans l’octroi de crédit.
Cet article rassemble ces échéances avec leur source et leur date, pour anticiper le budget d’un financement automobile plutôt que de le découvrir au moment de signer.
Où en sont les taux de crédit auto avant d’aborder 2027 ?
Au troisième trimestre 2026, le taux d’usure publié par la Banque de France (le taux maximal légal qu’une banque peut appliquer) s’établit à 8,56 % pour un crédit à la consommation supérieur à 6 000 euros, contre 15,67 % entre 3 001 et 6 000 euros et 23,53 % en dessous de 3 000 euros (source : Banque de France, 29 juin 2026).
Dans la pratique, les meilleurs taux de crédit auto se situent plutôt autour de 4,5 % à 6,5 % sur des durées de 48 à 60 mois pour un dossier standard, avec des offres promotionnelles ponctuelles plus basses selon les constructeurs et les banques captives. Les taux appliqués aux véhicules électriques restent globalement alignés sur ceux des véhicules thermiques, entre 3 % et 7,5 % selon la durée et le profil de l’emprunteur.
Aucune source consultée ne publie de projection chiffrée officielle pour les taux de crédit auto en 2027. C’est justement ce vide que cet article cherche à combler autrement, par les échéances réglementaires déjà fixées plutôt que par une prévision de taux.
Simulateur de mensualité de crédit auto
Le malus écologique 2027 va-t-il durcir le budget auto ?
Le barème du malus CO2 se durcit chaque année depuis plusieurs exercices, avec un seuil de déclenchement toujours plus bas. Pour 2027, les projections disponibles évoquent un abaissement du seuil à 102 g de CO2/km, avec un malus allant de 50 euros au seuil de 102 g/km jusqu’à 90 000 euros à partir de 190 g de CO2/km (source : barème prévisionnel publié par des courtiers spécialisés, à confirmer par la loi de finances de la rentrée 2026).
⚠ À prendre avec prudence : ce barème 2027 reste sous réserve tant que la loi de finances de fin d’année n’est pas votée. Un acheteur qui planifie une commande pour livraison en 2027 a intérêt à revérifier ce seuil au moment de signer, pas seulement au moment de comparer les modèles.
Les véhicules 100 % électriques restent hors du champ du malus CO2, puisqu’ils n’émettent aucun dioxyde de carbone à l’homologation. C’est un des paramètres qui, mécaniquement, continue de creuser l’écart de budget total entre une citadine thermique d’entrée de gamme fortement émettrice et son équivalent électrique.
Exemple concret : un acheteur qui commande en 2027 un SUV thermique homologué à 150 g de CO2/km s’expose, selon ce barème prévisionnel, à un malus de plusieurs milliers d’euros venant s’ajouter au prix catalogue et donc au montant à financer. À l’inverse, le même budget orienté vers une citadine électrique n’est pas concerné par cette taxe.
Le leasing social va-t-il s’élargir d’ici 2027 ?
Le leasing social présenté par le ministère de la Transition écologique permet de louer une voiture électrique neuve sans apport, avec des loyers plafonnés à 200 euros par mois hors options, accessoires et prestations, et un minimum de 15 000 km par an inclus sans frais supplémentaire (source : ministère de la Transition écologique, dispositif mis à jour le 16 juillet 2026).
L’accès reste conditionné à un revenu fiscal de référence par part ne dépassant pas 16 880 euros. Le dispositif se base habituellement sur les revenus de l’avant-dernière année (ceux de 2025, déclarés en 2026, pour une livraison en 2027), sous réserve que le mécanisme soit reconduit à l’identique. L’aide au véhicule varie de 6 500 à 9 500 euros selon l’origine de fabrication du modèle.
- Aucun apport ni frais de dossier
- Mensualité plafonnée et prévisible
- Kilométrage garanti sans supplément
- Réservé aux foyers sous le plafond de revenu
- Choix de modèles restreint au score environnemental fixé par l’État
- Pas d’option de rachat automatique en fin de contrat
Le dispositif vise environ 50 000 ménages sur sa vague 2026, un volume qui reste modeste face à la demande observée lors du premier lancement en 2024. Rien n’indique à ce stade un élargissement du plafond de revenu pour 2027, mais l’enveloppe budgétaire dédiée fait partie des lignes régulièrement ajustées d’une loi de finances à l’autre.
Norme Euro 7 : quel effet sur le prix et le financement des voitures neuves en 2027 ?
La réglementation Euro 7 encadre désormais les émissions polluantes au-delà du seul pot d’échappement : particules de freinage, usure des pneumatiques, et durabilité minimale des batteries de traction. Sa seconde échéance, qui étend ces exigences à l’ensemble des véhicules neufs concernés, entre en vigueur le 29 novembre 2027, d’après le suivi législatif du Parlement européen.
Pour un emprunteur, l’effet indirect tient au renchérissement probable des coûts de développement, que les constructeurs répercutent souvent sur le prix catalogue des modèles thermiques et hybrides homologués après cette date, ce qui augmente mécaniquement le montant à financer. Aucun chiffrage officiel du surcoût par véhicule n’est disponible à ce jour.
Le passeport batterie européen change-t-il la donne pour le crédit auto d’occasion électrique ?
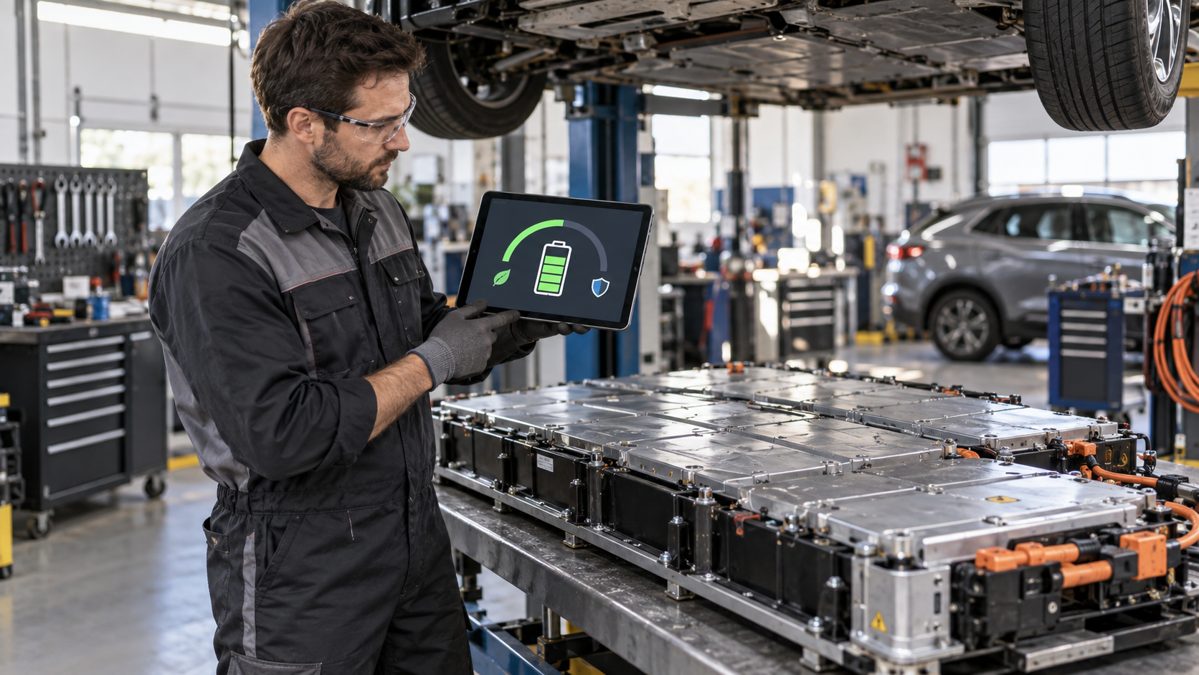
À partir de 2027, un passeport batterie doit accompagner les véhicules électriques neufs et, à terme, faciliter la traçabilité de l’état des batteries sur le marché de l’occasion. Ce document doit permettre de connaître l’état de santé réel d’une batterie avant l’achat, un point aujourd’hui difficile à vérifier de façon indépendante.
Concrètement : un acheteur qui finance une électrique d’occasion à crédit pourra s’appuyer sur cette traçabilité pour négocier le prix ou écarter un modèle dont la batterie est trop dégradée, ce qui réduit le risque de surfinancer un véhicule dont la valeur de revente chuterait plus vite que prévu.
Cet effet s’ajoute à une tendance déjà observée sur le marché : l’offre de modèles électriques généralistes d’occasion (Peugeot e-208, Renault Zoé) s’élargit avec les retours de leasing en 2026 et 2027, ce qui exerce une pression à la baisse sur les prix et, par ricochet, sur le montant des dossiers de crédit correspondants.
L’intelligence artificielle va-t-elle transformer l’octroi de crédit auto ?
Les banques utilisent déjà l’intelligence artificielle pour analyser un dossier de financement en quelques secondes au lieu de plusieurs jours, et pour proposer des conditions ajustées au profil précis de l’emprunteur plutôt qu’à une grille tarifaire standardisée.
Le règlement européen sur l’intelligence artificielle classe le scoring de crédit parmi les systèmes à haut risque. Ces obligations spécifiques (documentation des modèles, correction des biais identifiés, supervision humaine, information du client) devaient initialement s’appliquer à partir du 2 août 2026, mais elles ont été reportées au 2 décembre 2027 dans le cadre du « Digital Omnibus » européen ; seules les obligations générales du règlement, non spécifiques au scoring de crédit, sont bien entrées en application le 2 août 2026 (source : règlement européen sur l’IA, report annoncé en 2026).
ℹ Bon à savoir : cette future obligation de supervision humaine, dont l’échéance a été reportée à fin 2027, répond à une critique fréquente du scoring automatisé, celle d’un refus de crédit sans motif clair communiqué à l’emprunteur. Elle ne garantit pas un taux d’acceptation plus élevé, seulement une explication accessible en cas de refus.
Crédit classique, LOA ou leasing social : quelle option pour financer une voiture électrique en 2027 ?
| Solution | Propriété du véhicule | Apport | Public visé |
|---|---|---|---|
| Crédit auto classique | Immédiate | Facultatif | Tous profils solvables |
| LOA | Optionnelle en fin de contrat | Souvent demandé | Renouvellement fréquent du véhicule |
| Leasing social | Jamais (location pure) | Aucun | Foyers sous le plafond de revenu |
Le crédit classique reste la seule option qui rend l’emprunteur propriétaire dès la signature, ce qui compte pour qui garde son véhicule longtemps.
La LOA convient à qui change de voiture régulièrement et accepte une garantie kilométrique contractuelle.
Le leasing social ne s’adresse qu’aux foyers éligibles, mais reste la solution la moins coûteuse sur le marché pour accéder à une électrique neuve.
En résumé
Le crédit auto 2027 sera d’abord façonné par des échéances déjà connues : un malus écologique plus sévère mais encore sous réserve, la seconde phase d’Euro 7 le 29 novembre 2027, un leasing social qui continue sur son plafond de revenu actuel, et un passeport batterie censé rassurer l’occasion électrique.
Aucune projection officielle de taux n’existe encore pour cette échéance. Le réflexe le plus utile reste de comparer les dossiers sur la base des taux d’usure publiés chaque trimestre par la Banque de France, plutôt que sur une promesse commerciale non datée.
Questions pratiques
- Faut-il attendre 2027 pour acheter une voiture électrique à crédit ?
Pas systématiquement. Le passeport batterie et l’élargissement progressif de l’offre d’occasion jouent en faveur d’une baisse de prix sur les modèles généralistes, mais un véhicule thermique récent ne connaît pas la même dynamique et son marché reste stable. - Le malus écologique 2027 s’applique-t-il aussi aux voitures d’occasion ?
Non, le malus CO2 se paie une seule fois, lors de la première immatriculation du véhicule neuf. Une occasion déjà immatriculée n’est pas soumise à un nouveau malus lors de la revente. - Quelle est la différence entre crédit auto classique et leasing social ?
Le crédit classique rend l’emprunteur propriétaire du véhicule dès l’achat, quel que soit son revenu. Le leasing social est une location réservée aux foyers sous un plafond de revenu précis, sans devenir jamais propriétaire du véhicule. - L’intelligence artificielle peut-elle faire refuser un crédit auto ?
Oui, de nombreux établissements utilisent déjà un scoring assisté par IA pour évaluer un dossier. La réglementation européenne prévoit une supervision humaine et une information du client sur les critères utilisés, mais ces obligations spécifiques au crédit ont été reportées à fin 2027. - Le passeport batterie sera-t-il obligatoire pour tous les véhicules électriques d’occasion en 2027 ?
Le dispositif est prévu pour les véhicules neufs à partir de 2027, avec un effet progressif sur la traçabilité du marché de l’occasion à mesure que le parc concerné vieillit et change de propriétaire.