Le livret jeune de la Caisse d’Épargne n’a pas un seul taux, mais autant de taux que de caisses régionales : de 1,70 % à 3 % net selon les relevés.
Sur un livret plein de 1 600 €, cela représente de 27,20 € à 48 € d’intérêts par an, soit 20,80 € d’écart pour le même produit.
Cet article indique la source et la date de chaque taux quand elles existent, chiffre ce que rapporte le livret et détaille les retraits, la règle des quinzaines et la clôture à 25 ans.
Quel est le taux du livret jeune de la Caisse d’Épargne ?
Il n’existe pas de taux national : chaque Caisse d’Épargne fixe librement sa rémunération, comme l’indique la page officielle du livret jeune (consultée en novembre 2026), qui affiche « à partir de 1,70 % » au 1er août 2026.
Ce 1,70 % correspond au plancher légal prévu pour ce livret. Un livret jeune ne peut pas rapporter moins que le Livret A, fixé à 1,70 % au 1er août 2026 selon Service-public.gouv.fr (page vérifiée à cette date).
Les pages des caisses régionales affichent en revanche des taux différents : 3 % pour la Caisse d’Épargne Normandie et 1,70 % pour celle d’Aquitaine Poitou-Charentes, tous deux au 1er août 2026 d’après leurs pages respectives (modifiées fin septembre 2026).
Le comparateur MoneyVox (page mise à jour le 2 novembre 2026) relève les taux suivants, sans préciser leur date d’application.
| Caisse régionale | Taux net | Intérêts sur 1 600 € par an |
|---|---|---|
| Aquitaine Poitou-Charentes | 1,70 % | 27,20 € |
| Bourgogne Franche-Comté | 2,00 % | 32,00 € |
| Hauts de France | 2,00 % | 32,00 € |
| Languedoc-Roussillon | 2,00 % | 32,00 € |
| Midi-Pyrénées | 2,40 % | 38,40 € |
| Rhône Alpes | 2,40 % | 38,40 € |
| Provence Alpes Corse | 2,50 % | 40,00 € |
| Auvergne Limousin | 2,60 % | 41,60 € |
| Bretagne-Pays de la Loire | 2,70 % | 43,20 € |
| Île-de-France | 2,70 % | 43,20 € |
| Côte d’Azur | 2,80 % | 44,80 € |
| Loire Drôme Ardèche | 3,00 % | 48,00 € |
| Loire-Centre | 3,00 % | 48,00 € |
| Normandie | 3,00 % | 48,00 € |
| Grand Est Europe | 3,00 % | 48,00 € |
Seuls les taux de la Normandie et de l’Aquitaine Poitou-Charentes ont été recoupés avec les pages officielles, avec leur date. Les autres figurent tels que relevés par MoneyVox.
La page de la Caisse d’Épargne Île-de-France affiche 2,70 % avec une note « taux en vigueur au 16/02/2025 », alors que la page a été modifiée le 30 septembre 2026. Un taux sans date récente se confirme auprès de la caisse avant de s’y fier.
Pourquoi le taux varie-t-il autant d’une caisse à l’autre ?
Chaque banque fixe librement le taux de son livret jeune, avec pour seule contrainte de ne pas descendre sous celui du Livret A. La Caisse d’Épargne applique cette liberté caisse par caisse.
Ce qui compte pour vous, c’est donc le taux de la caisse qui tient votre livret, pas celui d’une page nationale ou d’un comparateur.
Exemple type : un livret plein de 1 600 € rapporte 48 € par an en Normandie à 3 %, contre 27,20 € en Aquitaine Poitou-Charentes à 1,70 %. L’écart atteint 20,80 € pour un même plafond.
Avant d’ouvrir : relevez le taux sur la page de votre caisse régionale et notez la date de la note de bas de page, car c’est elle qui dit depuis quand ce taux s’applique.
Combien rapporte un livret jeune plein de la Caisse d’Épargne ?
Sur une année complète, avant capitalisation, l’intérêt se calcule simplement : capital × taux.
- 500 € à 1,70 % : 8,50 € par an
- 500 € à 3 % : 15 € par an
- 1 000 € à 2,70 % : 27 € par an
- 1 600 € à 1,70 % : 27,20 € par an
- 1 600 € à 3 % : 48 € par an
Ces sommes restent modestes, mais le livret n’a pas de frais de retrait en agence et ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux, d’après la Caisse d’Épargne (page consultée en novembre 2026).
Simulez votre propre livret
Entrez le montant versé, le taux de votre caisse et la durée de détention pour estimer les intérêts, avant capitalisation du 31 décembre.
Retraits, versements et quinzaines : comment ça marche ?
À l’ouverture, le versement minimum est de 10 €. Les retraits sont gratuits en agence et possibles à tout moment, avec un solde minimum de 10 € à conserver, selon la Caisse d’Épargne (page consultée en novembre 2026).
La liberté de retirer dépend toutefois de l’âge du titulaire, d’après Service-public.gouv.fr (page vérifiée au 1er août 2026) :
- De 12 à 16 ans : l’autorisation du représentant légal est nécessaire.
- De 16 à 18 ans : retraits libres, sauf opposition du représentant légal.
- À partir de 18 ans : retraits libres, sans condition.
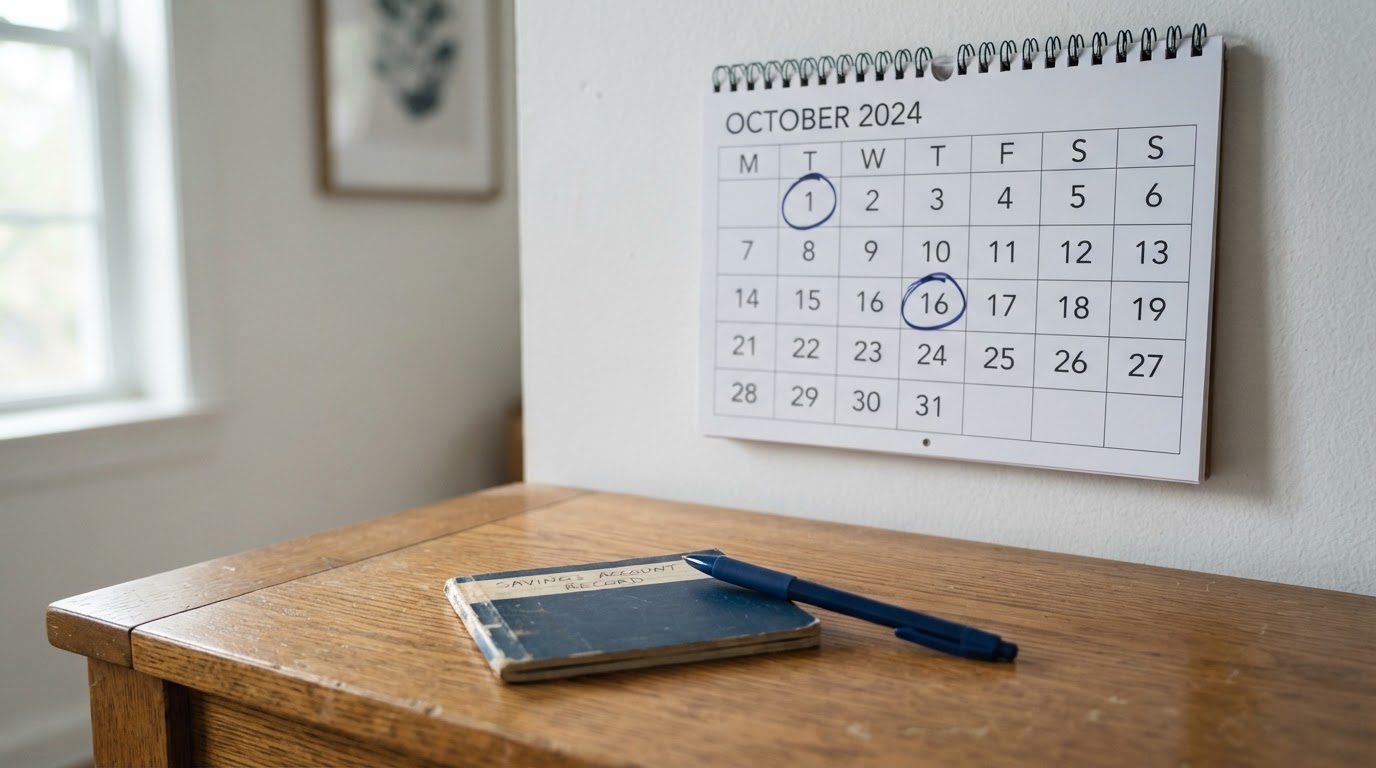
Les intérêts se calculent le 1er et le 16 de chaque mois, puis s’ajoutent au capital le 31 décembre. Un versement fait au plus tard le 15 ou le dernier jour du mois commence donc à rapporter plus tôt.
Exemple type : 300 € versés le 15 septembre rapportent dès le 16 septembre, alors que 300 € versés le 17 ne rapportent qu’à partir du 1er octobre.
Le même mécanisme joue à la sortie : la somme retirée cesse de rapporter dès le 1er ou le 16 qui précède le retrait. Mieux vaut donc retirer le 16 ou le 1er plutôt que le 15 ou le dernier jour du mois.
Que devient le livret à 25 ans, et quelles alternatives ?
Le livret doit être clôturé au plus tard le 31 décembre de l’année des 25 ans du titulaire. À défaut, la banque le ferme à cette date, d’après Service-public.gouv.fr (page vérifiée au 1er août 2026).
Exemple type : une personne qui a 25 ans en mars 2027 voit son livret fermé le 31 décembre 2027. Mieux vaut décider dès le début de cette année-là où replacer la somme.
Pour un horizon plus long, les fonds en euros d’une assurance vie sont une piste, avec des taux et des conditions à comparer.
Le livret jeune se cumule avec un Livret A, chacun gardant son propre plafond. Au 1er août 2026, le Livret A rapporte 1,70 % pour un plafond de 22 950 €, contre 1 600 € pour le livret jeune.
Si le taux de votre caisse reste proche du plancher, l’avantage sur le Livret A devient faible : le livret jeune reste surtout intéressant quand sa caisse affiche un taux nettement supérieur à celui du Livret A.
D’autres banques fixent leurs propres taux : voyez le livret jeune du Crédit Agricole pour comparer.
En résumé
Le livret jeune de la Caisse d’Épargne accueille les 12-25 ans, dans la limite de 1 600 € de versements, avec des intérêts exonérés d’impôt.
Son taux dépend de la caisse régionale : de 1,70 % à 3 % selon les relevés, soit de 27,20 € à 48 € par an sur un livret plein.
Vérifiez le taux et sa date sur la page de votre caisse, versez au plus tard le 15 ou le dernier jour du mois et anticipez la clôture du 31 décembre de l’année des 25 ans.
Questions pratiques
- Comment ouvrir un livret jeune à la Caisse d’Épargne ?
La souscription se fait en ligne, ou sur rendez-vous en agence ou par téléphone, d’après la page de la Caisse d’Épargne (consultée en novembre 2026). Un mineur a besoin de la signature de son représentant légal, selon Service-public.gouv.fr (page vérifiée au 1er août 2026). - Une carte bancaire est-elle liée au livret jeune ?
Pas directement : le livret n’est pas un compte de paiement. D’après MoneyVox (page mise à jour le 2 novembre 2026), une carte de retrait est possible, et une carte de paiement à partir de 16 ans, rattachée à un compte courant et avec l’accord du représentant légal. - Peut-on avoir un livret jeune dans une autre banque en plus de celui-ci ?
Non, un seul livret jeune est autorisé par personne, selon Service-public.gouv.fr. Si vous en détenez déjà un ailleurs, il faut le clôturer avant d’en ouvrir un à la Caisse d’Épargne.