
Un investissement locatif à Lille attire pour de bonnes raisons : une ville étudiante, une demande locative forte, des prix encore inférieurs à ceux de Paris. La vraie question se pose pourtant ailleurs que dans les classements de quartiers.
Elle tient en une ligne : combien votre projet vous coûtera-t-il chaque mois, une fois le loyer plafonné encaissé et la mensualité payée ?
Cet article part de cette question. Il met les prix et les loyers lillois en face d’un crédit réel, avec les taux d’octobre 2026, la règle des 70 % de loyers et le calendrier du diagnostic de performance énergétique (DPE).
Prix et loyers à Lille : ce que disent les chiffres de 2026
Selon l’analyse d’Investissement Locatif Avis (données de demandes de valeurs foncières, DVF, de juillet 2026), un appartement lillois se vend en moyenne autour de 3 700 € le m², avec un léger recul de 1 à 3 % sur un an.
Les rendements bruts qu’affichent les sites spécialisés vont de 3 % dans le Vieux-Lille à plus de 6 % dans les quartiers populaires. Ces rendements s’entendent avant charges, taxe foncière, vacance et intérêts d’emprunt.
Autrement dit, un rendement brut de 6 % ne dit pas si le projet s’autofinance. Le crédit, lui, se calcule au centime.
Les prix et rendements par quartier viennent de sites de conseil en investissement et de données DVF : ce sont des ordres de grandeur, pas une estimation de votre bien. Faites toujours vérifier le prix de vente par comparaison avec des ventes récentes dans la rue.
Quel quartier correspond à votre budget d’emprunt ?
Le tableau ci-dessous reprend les fourchettes de prix et de rendement brut publiées à la mi-2026 par Investissement Locatif Avis. La dernière colonne est un calcul de notre part : le prix d’achat seul d’un appartement de 40 m², avant frais de notaire et travaux.
| Quartier | Prix au m² | Rendement brut | 40 m² (prix seul) |
|---|---|---|---|
| Moulins | 2 200 à 2 800 € | 5,7 à 7 % | 88 000 à 112 000 € |
| Fives | 2 700 à 3 200 € | 5,5 à 6 % | 108 000 à 128 000 € |
| Wazemmes | 2 900 à 3 700 € | 5,5 à 6,5 % | 116 000 à 148 000 € |
| Vauban-Esquermes | 3 800 à 4 500 € | 4,5 à 5,5 % | 152 000 à 180 000 € |
| Vieux-Lille | 4 500 à 7 000 € | 3 à 3,5 % | 180 000 à 280 000 € |
Plus le prix monte, plus le rendement brut baisse, mais plus le bien se revend facilement. Pour un premier projet financé presque entièrement par un prêt, les quartiers intermédiaires comme Wazemmes ou Fives offrent un compromis entre mensualité supportable et demande locative.
Dans le Vieux-Lille, où le rendement brut est le plus bas, le loyer couvre plus difficilement la mensualité : le projet repose alors sur votre capacité d’épargne et sur la revente.
Loyer encadré à Lille : ce que le plafond change au calcul
Lille, Hellemmes et Lomme appliquent l’encadrement des loyers depuis le 1er mars 2020. Le loyer d’un nouveau bail ne peut pas dépasser un loyer de référence majoré, fixé par arrêté préfectoral selon le quartier, la taille, l’époque de construction et le caractère meublé ou non.
Le complément de loyer reste possible pour des caractéristiques exceptionnelles, mais il est exclu pour un logement classé F ou G au DPE (source : CPIM, page consultée en octobre 2026).
Pour votre plan de financement, retenez le loyer plafonné, jamais le loyer des annonces. Selon Tout sur mes finances (consulté en octobre 2026), 37 % des annonces analysées dépassaient les plafonds en 2026.
Un locataire peut contester un loyer supérieur au plafond et réclamer le trop-perçu.
Sans nouvelle loi, l’expérimentation prend fin fin novembre 2026 (les sources citent le 23, le 24 ou le 25 novembre). L’Assemblée nationale a adopté le 11 décembre 2025 une proposition de loi qui la pérennise. Selon une dépêche AFP relayée par la presse (octobre 2026), le Sénat a voté une prolongation de deux ans à périmètre constant, jusqu’en novembre 2028, et le texte doit repasser devant les députés. Vérifiez le statut du dispositif avant de signer un bail.
Pour un investisseur, cette incertitude joue dans les deux sens. Un plafond qui disparaît pourrait libérer les loyers. À l’inverse, le texte voté par les députés prévoyait de le pérenniser avec des amendes doublées, alors que la version du Sénat se limite à deux ans de prolongation.
Financer son achat : taux, apport et part des loyers retenue
D’après le baromètre Meilleurtaux du 12 octobre 2026, les taux négociés tournent autour de 3,55 % sur 20 ans, en hausse d’environ 0,10 à 0,15 point en un mois.
L’Observatoire Crédit Logement/CSA relevait de son côté 3,40 % toutes durées confondues en septembre 2026.
Selon MySweetimmo (octobre 2026), les courtiers anticipent 3,70 % à 4 % d’ici la fin de l’année.
Côté règles, le taux d’endettement total est plafonné à 35 % des revenus, assurance comprise, selon les recommandations du Haut Conseil de stabilité financière.
Pour un investissement locatif, la plupart des banques ne retiennent qu’environ 70 % du loyer attendu, afin de tenir compte de la vacance et des charges (source : CPIM, consulté en octobre 2026). Certaines sources évoquent 70 à 80 %.
Pour l’apport d’un crédit immobilier, la loi ne fixe aucun minimum, mais les banques demandent souvent 10 à 20 % du prix, principalement pour couvrir les frais de notaire et la garantie.
Si vous achetez à plusieurs, la question de savoir s’il faut investir en SCI pour louer se pose aussi.
Le loyer retenu par la banque n’est pas le loyer que vous encaissez. Avec un loyer plafonné à 720 €, la banque ne comptera qu’environ 504 €. Demandez-lui aussi si elle calcule l’endettement « en différentiel » ou « en compensation » : la capacité d’emprunt change.
Un exemple chiffré : combien le projet coûte-t-il chaque mois ?
Exemple type, construit pour illustrer le calcul (ce n’est pas un dossier réel) : un appartement de 42 m² à Wazemmes, acheté 3 200 € le m², soit 134 400 €.
On y ajoute environ 10 750 € de frais de notaire et 8 000 € de meubles et de petits travaux. Le besoin total atteint 153 150 €.
Avec un apport de 10 % (15 315 €), il reste 137 835 € à emprunter sur 20 ans à 3,55 %. La mensualité, hors assurance, ressort à environ 803 €.
Le loyer plafonné est estimé à 720 € par mois pour ce type de bien, d’après l’exemple de l’analyse d’Investissement Locatif Avis. L’écart brut est de 83 € par mois, à votre charge.
Ajoutez la taxe foncière et les charges non récupérables, que l’on peut estimer ici à 100 € par mois (hypothèse de notre exemple). L’effort d’épargne réel monte à environ 183 €, sans compter les périodes sans locataire.
Si le taux passe de 3,55 % à 4 %, la mensualité grimpe d’environ 32 € par mois dans cet exemple. Un seul mois de vacance par an revient à retirer 60 € de loyer par mois en moyenne.
Côté banque, 70 % de 720 € font 504 € de loyer retenu. Il reste donc environ 299 € de mensualité à faire entrer dans votre taux d’endettement, avant vos autres crédits.
En allongeant la durée à 25 ans, la mensualité tombe à environ 694 €, ce qui rapproche le projet de l’autofinancement. Le coût total des intérêts augmente en contrepartie.
Testez votre propre projet en quelques secondes
Le simulateur ci-dessous reprend la logique de l’exemple : vous saisissez le prix, l’apport, le taux, la durée, le loyer et les charges, et il calcule la mensualité, l’effort d’épargne et la part de loyer retenue par la banque.
DPE : le calendrier qui peut fragiliser votre plan de location
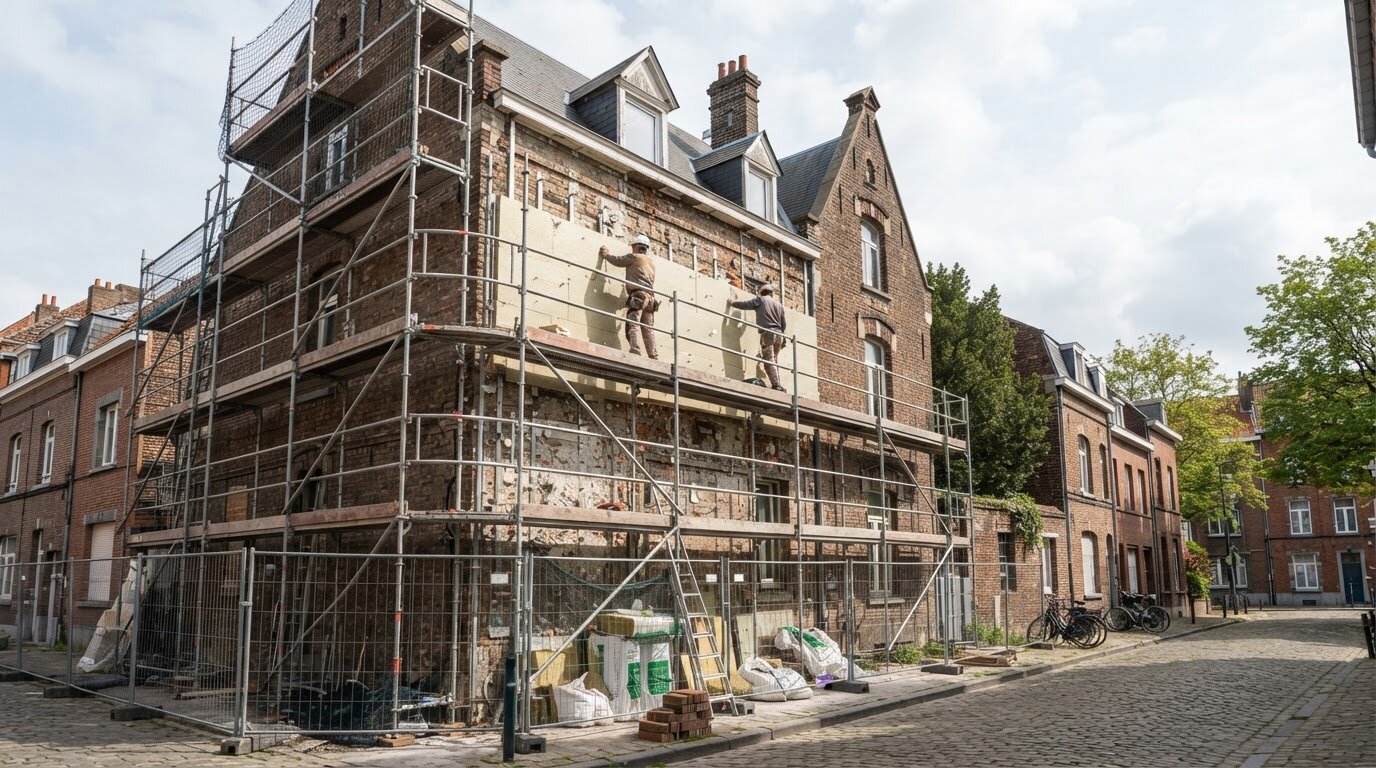
La loi Climat et Résilience du 22 août 2021 organise l’interdiction progressive de louer les passoires thermiques. D’après Crédit Agricole Immobilier (consulté en octobre 2026), la location d’un logement classé G est interdite depuis le 1er janvier 2025.
Les logements classés F le seront à partir du 1er janvier 2028, et ceux classés E à partir du 1er janvier 2034. Un bail en cours n’est pas remis en cause, mais la règle s’applique à toute nouvelle signature, tout renouvellement et toute reconduction.
À Lille, Investissement Locatif Avis compte 8,8 % de logements classés F ou G sur 88 222 diagnostics (données de 2026), et 17,5 % classés E.
Un bien classé E acheté aujourd’hui devra donc être rénové dans un délai d’environ sept ans si vous voulez continuer à le louer.
Avant de signer, demandez le DPE et la facture de chauffage, puis chiffrez les travaux dans votre plan de financement. Un prix d’achat bas dans un quartier à fort rendement affiché peut cacher un DPE à rénover.
En résumé
Un investissement locatif à Lille reste cohérent si vous le jugez sur son effort d’épargne mensuel plutôt que sur le rendement brut du quartier.
Retenez le loyer plafonné, comptez 70 % de ce loyer côté banque, testez un taux à 4 % et chiffrez les travaux de DPE avant d’acheter. Les quartiers intermédiaires, comme Wazemmes ou Fives, rapprochent le plus le loyer de la mensualité.
Enfin, gardez en tête que l’encadrement des loyers et les taux bougent dans les semaines qui viennent : vérifiez-les le jour de votre offre.
Questions pratiques
- Quel type de bien vaut-il mieux éviter pour investir à Lille ?
Évitez les logements classés F ou G, dont la location est déjà ou bientôt interdite. Méfiez-vous aussi d’un prix très bas qui promet un fort rendement affiché sans chiffrer les travaux, comme à Lille-Sud, où Investissement Locatif Avis juge le rendement « en trompe-l’œil ». - Peut-on investir à Lille sans apport ?
Certaines banques financent jusqu’à 110 % du projet (prix, frais de notaire, travaux et mobilier), mais ces dossiers sont réservés aux profils solides. Un apport de 5 à 10 % améliore le dossier et le taux obtenu. - L’encadrement des loyers s’applique-t-il à un meublé ?
Oui, il s’applique aux locations meublées comme aux locations vides, avec des plafonds propres au meublé. Selon Investissement Locatif Avis, la majoration pour un meublé est d’environ 12 %.